Domain haushalt-direkt.de kaufen?
Wir ziehen mit dem Projekt
haushalt-direkt.de um.
Sind Sie am Kauf der Domain
haushalt-direkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haushalt-direkt.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
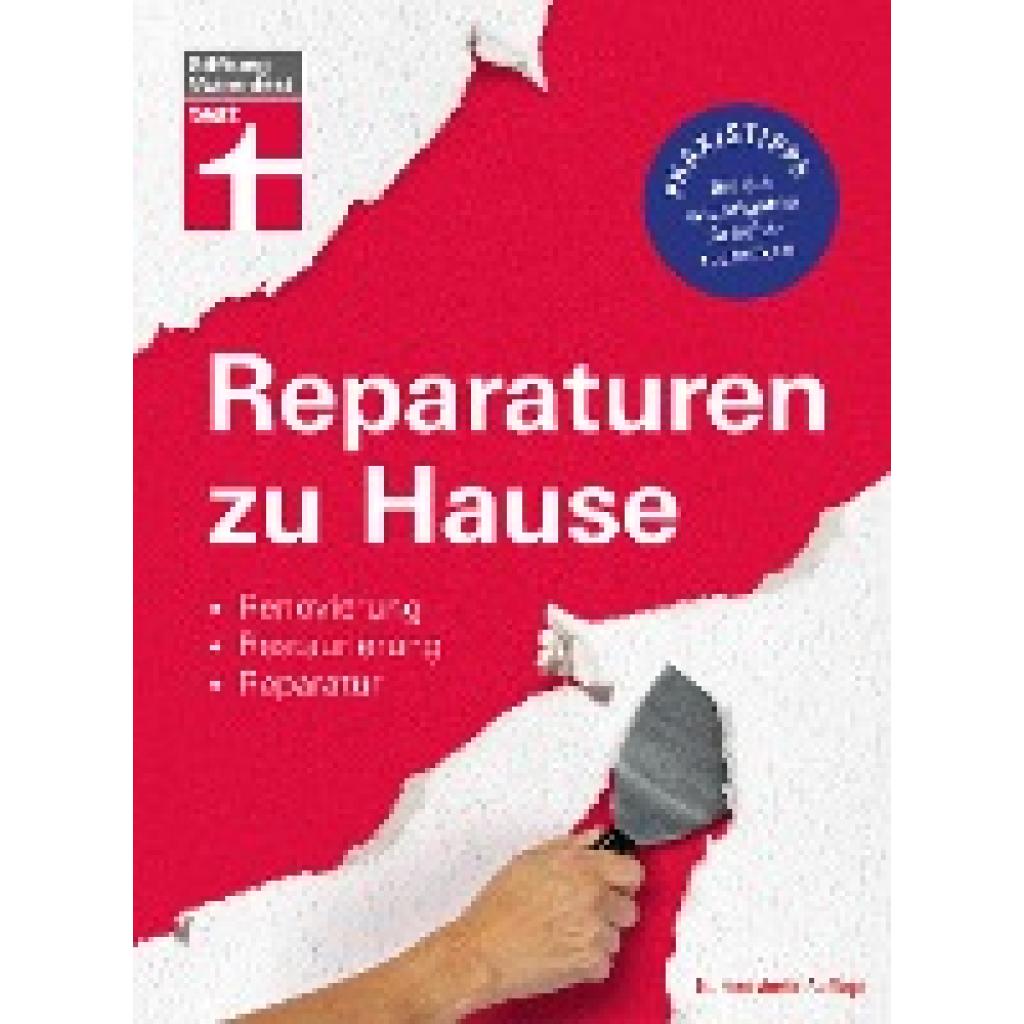
Reinbold, Hans-Jürgen: Reparaturen zu HauseReparaturen zu Hause , Einfach selber machen - Mit mehr als 140 bebilderten Schritt-für-Schritt-Anleitung bekommen Sie praktische Hilfen zur Selbsthilfe Vom Fleck im Teppich über den tropfenden Wasserhahn bis zur Fehlersuche im heimischen PC-Netz: Wenn es in Haus und Wohnung etwas zu reparieren, auszubessern oder zu verschönern gibt - diese Ratgeber zeigt, wie es geht. Mit der richtigen Grundausstattung an gutem Werkzeug, dem nötigen Know-how in den wichtigsten Arbeitstechniken und den fotografierten Schritt-für-Schritt-Anleitungen in diesem Buch können Sie viele Probleme erfolgreich allein bewältigen. In "Reparaturen zu Hause" finden Sie Tipps und Tricks zu wirklich allen Themen, z. B. zu Möbelreparatur, Einbruchschutz, Rauchmeldern und Heizungsanlagen. In die aktualisierte Auflage wurden zusätzlich Themen aufgenommen, wie z. B. Neuerungen im Bereich Telefon, Netzwerk, Internet. Sogar zu häufigen Problemen bei Haushaltsgeräten gibt es Reparaturtipps - ob Geschirrspüler, Waschmaschine, Trockner oder Kühlschrank. Mit übersichtlichen Werkzeug- und Materiallisten sowie vielen Profi-Tipps führen Sie Ihre Heimwerker-Projekte zum Erfolg. , Lüfterblätter > Motorkühlung , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20211116, Produktform: Leinen, Autoren: Reinbold, Hans-Jürgen~Haas, Karl-Gerhard, Auflage: 21005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: mit farbige Abbildungen, Keyword: Heimwerker; arbeitstechnik; baumaßnahmen; diy haus; grundwissen; haus reparaturen; heimwerker praxis; normen; renovierungen; sanierungsmaßnahmen; schritt für schritt anleitung; sicherheitstechnik; umbaumaßnahmen; vorschriften, Fachschema: Renovierung~Basteln / Heimwerken~Do it yourself~Heimwerken~Instandhaltung - Instandsetzung, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Handbücher Hauswartung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 252, Breite: 202, Höhe: 26, Gewicht: 1122, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783868510737 9783868510126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 51091424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wäscheklammerkorb Korb Wäscheklammern Aufbewahrung 24 Klammern Wäsche HaushaltEffiziente Wäschepflege mit dem runden Klammerkorb Der transparente Klammerkorb, mit einem Durchmesser von 200 mm, ist die ideale Lösung, um Ihre Wäscheklammern ordentlich und griffbereit aufzubewahren. Er bietet Platz für die mitgelieferten 24 robusten Wäscheklammern in Weiß und sorgt für eine strukturierte Wäschepflege in jedem Haushalt. Vorteile und Details des Wäscheklammerkorbs Dieser praktische Wäscheklammerbehälter aus stabilem Kunststoff ist sowohl für den Innen- als auch für den Außenbereich geeignet. Seine kompakten Maße von 200 mm Durchmesser und 82 mm Höhe ermöglichen eine platzsparende Lagerung. Die 24 enthaltenen Wäscheklammern, jeweils 82 mm lang und 12 mm breit, halten Ihre Kleidung zuverlässig an der Leine. Platzsparende Aufbewahrung: Durch sein durchdachtes Design lässt sich der Klammerbehälter mühelos verstauen. Langlebiges Material: Gefertigt aus widerstandsfähigem Kunststoff, widersteht der Wäschekorb den täglichen Anforderungen. Einfache Handhabung: Der Korb ist leicht zu tragen und lässt sich zur Reinigung einfach abwischen. Vielseitigkeit im Alltag: Perfekt für Wäscheklammern, aber auch zur Sortierung kleiner Haushaltsgegenstände nutzbar. Optimieren Sie Ihre Wäscheorganisation mit diesem funktionalen Klammerkorb. Sein transparentes Design fügt sich unauffällig in jede Umgebung ein. Häufig gestellte Fragen (FAQ) F: Welche Maße hat der Klammerkorb? A: Der Klammerkorb hat einen Durchmesser von 200 mm und eine Höhe von 82 mm. F: Wie viele Klammern sind im Lieferumfang enthalten? A: Im Lieferumfang sind 24 weiße Wäscheklammern enthalten. F: Aus welchem Material besteht der Klammerkorb und die Klammern? A: Sowohl der Korb als auch die Klammern bestehen aus robustem Kunststoff. F: Kann der Klammerbehälter auch im Freien verwendet werden? A: Ja, der Korb ist aus wetterbeständigem Kunststoff gefertigt und kann sowohl innen als auch außen genutzt werden. F: Sind die Klammern einzeln nachkaufbar? A: Dieses Angebot beinhaltet den Korb und die 24 Klammern. Für Ersatzklammern muss separat gesucht werden.4,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Reinbold, Hans-Jürgen: Reparaturen zu HauseReparaturen zu Hause , Einfach selber machen - Mit mehr als 140 bebilderten Schritt-für-Schritt-Anleitung bekommen Sie praktische Hilfen zur Selbsthilfe Vom Fleck im Teppich über den tropfenden Wasserhahn bis zur Fehlersuche im heimischen PC-Netz: Wenn es in Haus und Wohnung etwas zu reparieren, auszubessern oder zu verschönern gibt - diese Ratgeber zeigt, wie es geht. Mit der richtigen Grundausstattung an gutem Werkzeug, dem nötigen Know-how in den wichtigsten Arbeitstechniken und den fotografierten Schritt-für-Schritt-Anleitungen in diesem Buch können Sie viele Probleme erfolgreich allein bewältigen. In "Reparaturen zu Hause" finden Sie Tipps und Tricks zu wirklich allen Themen, z. B. zu Möbelreparatur, Einbruchschutz, Rauchmeldern und Heizungsanlagen. In die aktualisierte Auflage wurden zusätzlich Themen aufgenommen, wie z. B. Neuerungen im Bereich Telefon, Netzwerk, Internet. Sogar zu häufigen Problemen bei Haushaltsgeräten gibt es Reparaturtipps - ob Geschirrspüler, Waschmaschine, Trockner oder Kühlschrank. Mit übersichtlichen Werkzeug- und Materiallisten sowie vielen Profi-Tipps führen Sie Ihre Heimwerker-Projekte zum Erfolg. , Lüfterblätter > Motorkühlung , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20211116, Produktform: Leinen, Autoren: Reinbold, Hans-Jürgen~Haas, Karl-Gerhard, Auflage: 21005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: mit farbige Abbildungen, Keyword: Heimwerker; arbeitstechnik; baumaßnahmen; diy haus; grundwissen; haus reparaturen; heimwerker praxis; normen; renovierungen; sanierungsmaßnahmen; schritt für schritt anleitung; sicherheitstechnik; umbaumaßnahmen; vorschriften, Fachschema: Renovierung~Basteln / Heimwerken~Do it yourself~Heimwerken~Instandhaltung - Instandsetzung, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Handbücher Hauswartung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 252, Breite: 202, Höhe: 26, Gewicht: 1122, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783868510737 9783868510126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 51091424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.