Domain haushalt-direkt.de kaufen?
Wir ziehen mit dem Projekt
haushalt-direkt.de um.
Sind Sie am Kauf der Domain
haushalt-direkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haushalt-direkt.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
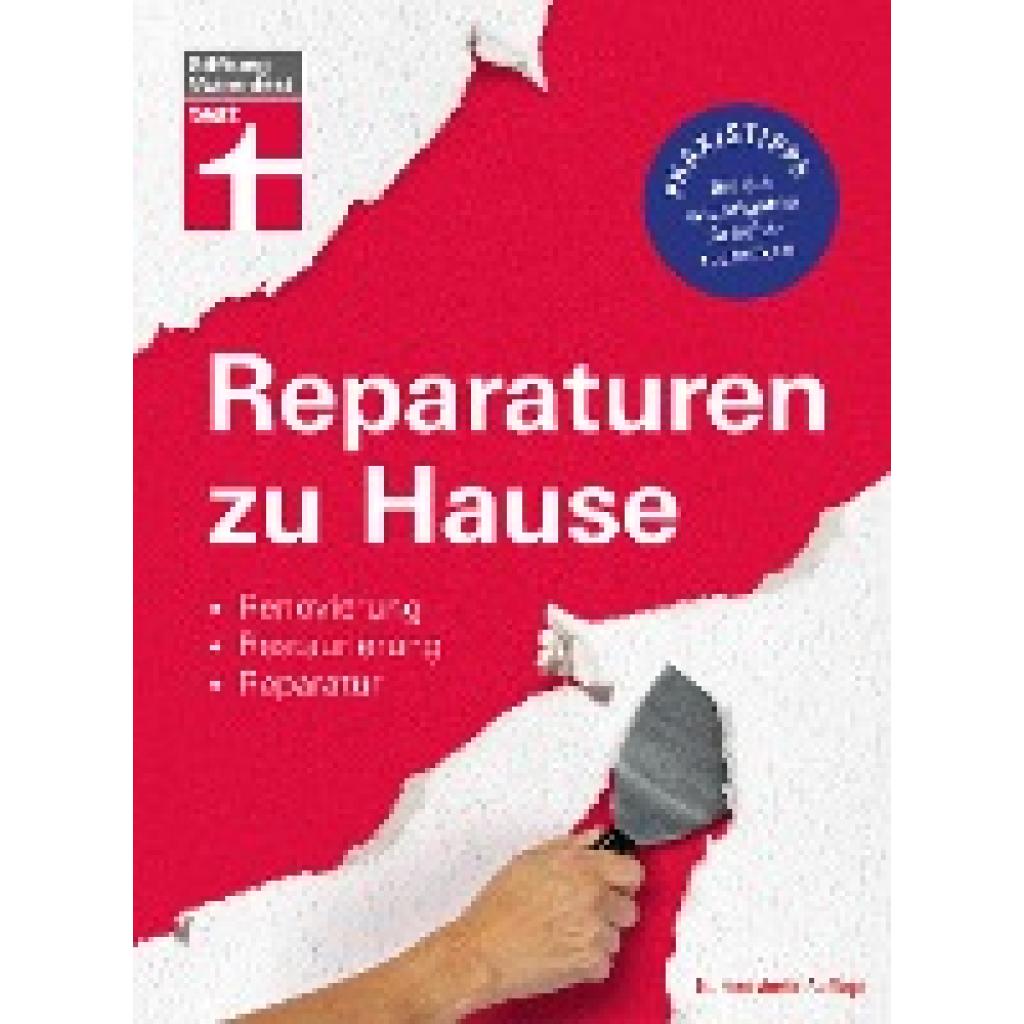
Reinbold, Hans-Jürgen: Reparaturen zu HauseReparaturen zu Hause , Einfach selber machen - Mit mehr als 140 bebilderten Schritt-für-Schritt-Anleitung bekommen Sie praktische Hilfen zur Selbsthilfe Vom Fleck im Teppich über den tropfenden Wasserhahn bis zur Fehlersuche im heimischen PC-Netz: Wenn es in Haus und Wohnung etwas zu reparieren, auszubessern oder zu verschönern gibt - diese Ratgeber zeigt, wie es geht. Mit der richtigen Grundausstattung an gutem Werkzeug, dem nötigen Know-how in den wichtigsten Arbeitstechniken und den fotografierten Schritt-für-Schritt-Anleitungen in diesem Buch können Sie viele Probleme erfolgreich allein bewältigen. In "Reparaturen zu Hause" finden Sie Tipps und Tricks zu wirklich allen Themen, z. B. zu Möbelreparatur, Einbruchschutz, Rauchmeldern und Heizungsanlagen. In die aktualisierte Auflage wurden zusätzlich Themen aufgenommen, wie z. B. Neuerungen im Bereich Telefon, Netzwerk, Internet. Sogar zu häufigen Problemen bei Haushaltsgeräten gibt es Reparaturtipps - ob Geschirrspüler, Waschmaschine, Trockner oder Kühlschrank. Mit übersichtlichen Werkzeug- und Materiallisten sowie vielen Profi-Tipps führen Sie Ihre Heimwerker-Projekte zum Erfolg. , Lüfterblätter > Motorkühlung , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20211116, Produktform: Leinen, Autoren: Reinbold, Hans-Jürgen~Haas, Karl-Gerhard, Auflage: 21005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: mit farbige Abbildungen, Keyword: Heimwerker; arbeitstechnik; baumaßnahmen; diy haus; grundwissen; haus reparaturen; heimwerker praxis; normen; renovierungen; sanierungsmaßnahmen; schritt für schritt anleitung; sicherheitstechnik; umbaumaßnahmen; vorschriften, Fachschema: Renovierung~Basteln / Heimwerken~Do it yourself~Heimwerken~Instandhaltung - Instandsetzung, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Handbücher Hauswartung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 252, Breite: 202, Höhe: 26, Gewicht: 1122, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783868510737 9783868510126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 51091424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Wäscheklammerkorb Korb Wäscheklammern Aufbewahrung 24 Klammern Wäsche HaushaltEffiziente Wäschepflege mit dem runden Klammerkorb Der transparente Klammerkorb, mit einem Durchmesser von 200 mm, ist die ideale Lösung, um Ihre Wäscheklammern ordentlich und griffbereit aufzubewahren. Er bietet Platz für die mitgelieferten 24 robusten Wäscheklammern in Weiß und sorgt für eine strukturierte Wäschepflege in jedem Haushalt. Vorteile und Details des Wäscheklammerkorbs Dieser praktische Wäscheklammerbehälter aus stabilem Kunststoff ist sowohl für den Innen- als auch für den Außenbereich geeignet. Seine kompakten Maße von 200 mm Durchmesser und 82 mm Höhe ermöglichen eine platzsparende Lagerung. Die 24 enthaltenen Wäscheklammern, jeweils 82 mm lang und 12 mm breit, halten Ihre Kleidung zuverlässig an der Leine. Platzsparende Aufbewahrung: Durch sein durchdachtes Design lässt sich der Klammerbehälter mühelos verstauen. Langlebiges Material: Gefertigt aus widerstandsfähigem Kunststoff, widersteht der Wäschekorb den täglichen Anforderungen. Einfache Handhabung: Der Korb ist leicht zu tragen und lässt sich zur Reinigung einfach abwischen. Vielseitigkeit im Alltag: Perfekt für Wäscheklammern, aber auch zur Sortierung kleiner Haushaltsgegenstände nutzbar. Optimieren Sie Ihre Wäscheorganisation mit diesem funktionalen Klammerkorb. Sein transparentes Design fügt sich unauffällig in jede Umgebung ein. Häufig gestellte Fragen (FAQ) F: Welche Maße hat der Klammerkorb? A: Der Klammerkorb hat einen Durchmesser von 200 mm und eine Höhe von 82 mm. F: Wie viele Klammern sind im Lieferumfang enthalten? A: Im Lieferumfang sind 24 weiße Wäscheklammern enthalten. F: Aus welchem Material besteht der Klammerkorb und die Klammern? A: Sowohl der Korb als auch die Klammern bestehen aus robustem Kunststoff. F: Kann der Klammerbehälter auch im Freien verwendet werden? A: Ja, der Korb ist aus wetterbeständigem Kunststoff gefertigt und kann sowohl innen als auch außen genutzt werden. F: Sind die Klammern einzeln nachkaufbar? A: Dieses Angebot beinhaltet den Korb und die 24 Klammern. Für Ersatzklammern muss separat gesucht werden.4,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Reinbold, Hans-Jürgen: Reparaturen zu HauseReparaturen zu Hause , Einfach selber machen - Mit mehr als 140 bebilderten Schritt-für-Schritt-Anleitung bekommen Sie praktische Hilfen zur Selbsthilfe Vom Fleck im Teppich über den tropfenden Wasserhahn bis zur Fehlersuche im heimischen PC-Netz: Wenn es in Haus und Wohnung etwas zu reparieren, auszubessern oder zu verschönern gibt - diese Ratgeber zeigt, wie es geht. Mit der richtigen Grundausstattung an gutem Werkzeug, dem nötigen Know-how in den wichtigsten Arbeitstechniken und den fotografierten Schritt-für-Schritt-Anleitungen in diesem Buch können Sie viele Probleme erfolgreich allein bewältigen. In "Reparaturen zu Hause" finden Sie Tipps und Tricks zu wirklich allen Themen, z. B. zu Möbelreparatur, Einbruchschutz, Rauchmeldern und Heizungsanlagen. In die aktualisierte Auflage wurden zusätzlich Themen aufgenommen, wie z. B. Neuerungen im Bereich Telefon, Netzwerk, Internet. Sogar zu häufigen Problemen bei Haushaltsgeräten gibt es Reparaturtipps - ob Geschirrspüler, Waschmaschine, Trockner oder Kühlschrank. Mit übersichtlichen Werkzeug- und Materiallisten sowie vielen Profi-Tipps führen Sie Ihre Heimwerker-Projekte zum Erfolg. , Lüfterblätter > Motorkühlung , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20211116, Produktform: Leinen, Autoren: Reinbold, Hans-Jürgen~Haas, Karl-Gerhard, Auflage: 21005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: mit farbige Abbildungen, Keyword: Heimwerker; arbeitstechnik; baumaßnahmen; diy haus; grundwissen; haus reparaturen; heimwerker praxis; normen; renovierungen; sanierungsmaßnahmen; schritt für schritt anleitung; sicherheitstechnik; umbaumaßnahmen; vorschriften, Fachschema: Renovierung~Basteln / Heimwerken~Do it yourself~Heimwerken~Instandhaltung - Instandsetzung, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Handbücher Hauswartung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 252, Breite: 202, Höhe: 26, Gewicht: 1122, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783868510737 9783868510126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 51091424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.